$6000幾時派?
日期:2011-5-25
派錢擬8月登記 22銀行籌備
政府向全港18歲及以上的香港永久居民派發6,000元的措施,一直只聞樓梯響;據港府消息人士透露,當局將於8月底,透過全港22間零售銀行登記市民資料,分批向市民派錢,首批市民可望於12月1日起「收錢」。
首批市民 可望12月初收錢
根據消息指,雖然建制派議員期望政府趕在11月區議會選舉前,可落實派錢,但港府認為,派錢與區議會選舉毋須掛鈎,加上8月底已經啟動登記程序,相信市民亦會感到派錢措施正在落實。
銀行界消息透露,全港22間零售銀行正密鑼緊鼓籌備派錢流程,預料8月底會開始為合資格的市民按年齡登記,其後約需10星期時間整合及核實資料,最年長的組別將會是第一批獲派錢的市民。
無戶口 研郵局民政處派發
政府近日分批約見建制派議員,就派錢方案向他們「摸底」。據悉,政府認為目前需要處理兩批人,其一是有銀行戶口的市民,他們經登記證明符合資格後,可分批到銀行「收錢」;第二批是沒有銀行戶口者,政府建議透過郵局及各區民政事務處登記,再發放6,000元支票。
至於18歲的定義,政府認為可寬鬆處理,但無論是介定為預算案公布當日,或其他日子,都會引起爭議。建制派建議只要今年12月31日或以前年滿18歲人士,均符合領取資格。
港府消息指,當局在落實派錢細節時,亦要尊重個人資料的私隱,例如即使領取生果金人士,都已有銀行戶口登記,但當局仍要當事人授權,才可以透過同一戶口發放6,000元。
建制派嫌太遲 倡長者優先
對於政府提出要到12月才能派錢,多名建制派議員認為日子太遲。民建聯副主席李慧琼表示,市民尤其是長者,均希望盡快派錢,她要求政府盡快公布細節,及以長者優先。工聯會黃國健亦形容,落區時經常被追問「何時派錢?」如果年底才有首批市民「有錢落袋」,相信不少人難以接受。
Tuesday, May 24, 2011
Tuesday, February 22, 2011
投訴牙醫 箍牙矯型索償(15)
投訴牙醫 箍牙矯型索償(15)
date:2011-02-23
箍牙過程觀看全方位,壞牙醫失職逐個睇;名單由2007年起手集至今,個案除日子不段更新,不良壞牙醫名單:
最新壞牙醫 :伍啟昌
﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣
牙醫聆訊病人拒出庭
牙醫伍啟昌(圖)涉嫌為一名男病人植牙時,破壞病人臼齒神經,之後更無視病人投訴嘴唇及面頰痛楚麻痹,沒有作出適當檢查及跟進治療,也沒有轉介病人予其他專科醫生診治。牙醫管理委員會指控伍啟昌專業失當,聆訊昨日展開,但因病人數日前突拒絕出席作供,聆訊未能正式開始,案件下周一再審。
控罪書顯示,伍啟昌於 2007年 5月 19日,為病人曾慶森進行手術,植入右下顎第二隻臼齒,但因疏忽導致曾慶森右下顎部份神經受損,令其右下唇及右下面頰感覺異常。手術後曾慶森於在 5月 25至 7月 4日覆診期間,向伍啟昌投訴患處持續痛楚及麻痹,卻得不到適當處理。曾慶森其後自行找其他牙醫把植入的牙齒拔掉。
牙委會發傳票予病人
聆訊本於昨晨開始,被告及控辯雙方的專家證人早已到場,但控方律師稱,曾慶森數日前突拒到牙委會作供,故希望只以之前的投訴內容作審訊基礎。牙委會的法律顧問認為此做法不妥,強調曾慶森應出席聆訊,當面接受提問。牙委會最終決定發傳票予曾慶森,要求他下周一出席聆訊,如他屆時仍不出席,牙委會才商議聆訊如何繼續。
﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣
投訴牙醫及索償,箍牙矯型專業失當個案;有關上述新聞之連結 。
如有興趣觀看全部名單請按 Labels“投訴牙醫索償”。
date:2011-02-23
箍牙過程觀看全方位,壞牙醫失職逐個睇;名單由2007年起手集至今,個案除日子不段更新,不良壞牙醫名單:
最新壞牙醫 :伍啟昌
﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣
牙醫聆訊病人拒出庭
牙醫伍啟昌(圖)涉嫌為一名男病人植牙時,破壞病人臼齒神經,之後更無視病人投訴嘴唇及面頰痛楚麻痹,沒有作出適當檢查及跟進治療,也沒有轉介病人予其他專科醫生診治。牙醫管理委員會指控伍啟昌專業失當,聆訊昨日展開,但因病人數日前突拒絕出席作供,聆訊未能正式開始,案件下周一再審。
控罪書顯示,伍啟昌於 2007年 5月 19日,為病人曾慶森進行手術,植入右下顎第二隻臼齒,但因疏忽導致曾慶森右下顎部份神經受損,令其右下唇及右下面頰感覺異常。手術後曾慶森於在 5月 25至 7月 4日覆診期間,向伍啟昌投訴患處持續痛楚及麻痹,卻得不到適當處理。曾慶森其後自行找其他牙醫把植入的牙齒拔掉。
牙委會發傳票予病人
聆訊本於昨晨開始,被告及控辯雙方的專家證人早已到場,但控方律師稱,曾慶森數日前突拒到牙委會作供,故希望只以之前的投訴內容作審訊基礎。牙委會的法律顧問認為此做法不妥,強調曾慶森應出席聆訊,當面接受提問。牙委會最終決定發傳票予曾慶森,要求他下周一出席聆訊,如他屆時仍不出席,牙委會才商議聆訊如何繼續。
﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣
投訴牙醫及索償,箍牙矯型專業失當個案;有關上述新聞之連結 。
如有興趣觀看全部名單請按 Labels“投訴牙醫索償”。

Tuesday, February 1, 2011

Wednesday, January 5, 2011
Thursday, December 9, 2010
投訴牙醫 箍牙矯型索償(14)
投訴牙醫 箍牙矯型索償(14)
date:2010-12-10
箍牙過程觀看全方位,壞牙醫失職逐個睇;名單由2007年起手集至今,個案除日子不段更新,不良壞牙醫名單:
最新壞牙醫 :楊幽幽
﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣
案件速遞
失德女牙醫停牌緩刑
牙醫楊幽幽04至 05年替一名空姐箍牙失誤令其容顏受損, 08年被裁定專業失德,被判停牌一個月但緩刑一年。楊今年 3月在高等法院覆核勝訴,牙醫委員會不服判決上訴。上訴庭昨判上訴得直,恢復楊的原判。
高院今年 3月,引用兒科醫生陳曦齡專業失德案中,上訴庭指法律顧問不應參與醫務委員會紀律聆訊的閉門商議,而判楊勝訴。但終審法院兩個月後推翻上訴庭的判決,裁定法律顧問參與商議不影響醫務委員會的獨立及公正。上訴庭昨引用終院判決,改判牙醫委員會勝訴。
案件編號: CACV72/10
﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣
投訴牙醫及索償,箍牙矯型專業失當個案;有關上述新聞之連結 。
如有興趣觀看全部名單請按 Labels“投訴牙醫索償”。
date:2010-12-10
箍牙過程觀看全方位,壞牙醫失職逐個睇;名單由2007年起手集至今,個案除日子不段更新,不良壞牙醫名單:
最新壞牙醫 :楊幽幽
﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣
案件速遞
失德女牙醫停牌緩刑
牙醫楊幽幽04至 05年替一名空姐箍牙失誤令其容顏受損, 08年被裁定專業失德,被判停牌一個月但緩刑一年。楊今年 3月在高等法院覆核勝訴,牙醫委員會不服判決上訴。上訴庭昨判上訴得直,恢復楊的原判。
高院今年 3月,引用兒科醫生陳曦齡專業失德案中,上訴庭指法律顧問不應參與醫務委員會紀律聆訊的閉門商議,而判楊勝訴。但終審法院兩個月後推翻上訴庭的判決,裁定法律顧問參與商議不影響醫務委員會的獨立及公正。上訴庭昨引用終院判決,改判牙醫委員會勝訴。
案件編號: CACV72/10
﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣﹣
投訴牙醫及索償,箍牙矯型專業失當個案;有關上述新聞之連結 。
如有興趣觀看全部名單請按 Labels“投訴牙醫索償”。
Monday, November 22, 2010
紛美包裝 IPO
紛美包裝 IPO
date:2010-11-26更新
紛美包裝(00468)乃中國第二大綜合無菌包裝及相關服務供應商,在中國市佔率佔9.6%(第一為利樂,市佔率達70.2%),在2009年,約66.8%收益來自乳製品客戶,約33.2%來自非碳酸軟飲料,主要客戶為蒙牛、惠爾康及伊利。
紛美被控侵權
目前,紛美在德國被利豐指控侵犯一項無菌包裝材料的歐洲專利,由於集團正值擴展當中,日後可能會面對更多有關侵權的訴訟,投資者需留意有關風險。
受材料聚乙烯價格上漲所影響,截至2010年6月,紛美毛利率為32.9%,2009年年度的毛利率則為34.8%。純利方面,2008年錄得約8776萬元人民幣,按年增加了57%,2009年更急升了約87.9%至1.65億元人民幣。
同業中糧包裝(00906)有母公司中糧集團支持,但去年上市後表現仍屬平平(見圖3)。紛美招股價介乎6.6元至9.2元,相當於2011年預測市盈率14至19倍,而中糧包裝為16.12倍,紛美不算特別便宜,故投資者不宜沾手。
紛美包裝( 468)則發行 3.334億股, 70%新股, 30%舊股,招股介乎 3.55至 4.98元,入場費 5030.2元,集資額 16.6億元,初步招股文件指,今年盈利預測為 2.31億元。
至於近日唯一一隻具內需概念的新股紛美包裝,亦於昨日開始路演。該公司從事飲品包裝業務,計劃集資1.53億至2.14億美元(約11.9億至16.69億港元),2011年預測市盈率約14至19倍。是次發行的3.33億股中,七成為新股。
date:2010-11-26更新
紛美包裝(00468)乃中國第二大綜合無菌包裝及相關服務供應商,在中國市佔率佔9.6%(第一為利樂,市佔率達70.2%),在2009年,約66.8%收益來自乳製品客戶,約33.2%來自非碳酸軟飲料,主要客戶為蒙牛、惠爾康及伊利。
紛美被控侵權
目前,紛美在德國被利豐指控侵犯一項無菌包裝材料的歐洲專利,由於集團正值擴展當中,日後可能會面對更多有關侵權的訴訟,投資者需留意有關風險。
受材料聚乙烯價格上漲所影響,截至2010年6月,紛美毛利率為32.9%,2009年年度的毛利率則為34.8%。純利方面,2008年錄得約8776萬元人民幣,按年增加了57%,2009年更急升了約87.9%至1.65億元人民幣。
同業中糧包裝(00906)有母公司中糧集團支持,但去年上市後表現仍屬平平(見圖3)。紛美招股價介乎6.6元至9.2元,相當於2011年預測市盈率14至19倍,而中糧包裝為16.12倍,紛美不算特別便宜,故投資者不宜沾手。
紛美包裝( 468)則發行 3.334億股, 70%新股, 30%舊股,招股介乎 3.55至 4.98元,入場費 5030.2元,集資額 16.6億元,初步招股文件指,今年盈利預測為 2.31億元。
至於近日唯一一隻具內需概念的新股紛美包裝,亦於昨日開始路演。該公司從事飲品包裝業務,計劃集資1.53億至2.14億美元(約11.9億至16.69億港元),2011年預測市盈率約14至19倍。是次發行的3.33億股中,七成為新股。
賽得利 IPO
賽得利 IPO
date:2010-11-26更新
賽得利具巴西概念
另一隻新股賽得利(01768)乃首隻巴西概念股,在巴西經營自有木材種植園,提供原料供應,從事生產黏膠短纖和溶解木漿,廣泛用於紡織、香煙濾咀等產品,而中國乃主要市場(見圖4),以量為計,在中國溶解木漿的市佔率為40%。
賽得利於07年至09年的複合年增長率為42.4%,毛利率在08年有20.48%,09年已增加至38%,以招股價6.6至9.2元計算,相當於2011年預測市盈率10至14倍,參考其美國同業Rayonier Inc.,該集團亦有從事伐木、生產纖維等行業,其市盈率為21.8倍。
黃國英認為該股具獨特概念,可以量力而為地入注,由於此行業對投資者來說比較陌生,要等待日後更多人了解其業務後,集團才會有更多人留意,投資者可能要等待一段日子才有可觀收成。
具巴西概念的特種纖維素生產商賽得利( 1768),消息透露,公司將發行 5.05億股新股,招股價介乎 6.6至 9.2元,集資額 46.49億元,入場費 4646.37元。集團今年盈利預測為 3.02億美元(約 23.6億港元)。
據外電報道,粘膠纖維及溶解漿生產商賽得利步招股文件披露,將透過香港首次公開發行5.05億新股,籌資高至46.5億元,用作在巴西和福建省的擴展。
但仍有多隻新股無懼市況轉淡,昨日開始路演。其中首隻具「巴西概念」的新股賽得利(新上市編號:01768),集資額稍減至33.35億至46.49億元。根據銷售文件,公司招股價介乎6.6至9.2元,相當於2011年預測市盈率10至14倍,每手500股。公司計劃於本周五開始招股,並於12月8日上市。
date:2010-11-26更新
賽得利具巴西概念
另一隻新股賽得利(01768)乃首隻巴西概念股,在巴西經營自有木材種植園,提供原料供應,從事生產黏膠短纖和溶解木漿,廣泛用於紡織、香煙濾咀等產品,而中國乃主要市場(見圖4),以量為計,在中國溶解木漿的市佔率為40%。
賽得利於07年至09年的複合年增長率為42.4%,毛利率在08年有20.48%,09年已增加至38%,以招股價6.6至9.2元計算,相當於2011年預測市盈率10至14倍,參考其美國同業Rayonier Inc.,該集團亦有從事伐木、生產纖維等行業,其市盈率為21.8倍。
黃國英認為該股具獨特概念,可以量力而為地入注,由於此行業對投資者來說比較陌生,要等待日後更多人了解其業務後,集團才會有更多人留意,投資者可能要等待一段日子才有可觀收成。
具巴西概念的特種纖維素生產商賽得利( 1768),消息透露,公司將發行 5.05億股新股,招股價介乎 6.6至 9.2元,集資額 46.49億元,入場費 4646.37元。集團今年盈利預測為 3.02億美元(約 23.6億港元)。
據外電報道,粘膠纖維及溶解漿生產商賽得利步招股文件披露,將透過香港首次公開發行5.05億新股,籌資高至46.5億元,用作在巴西和福建省的擴展。
但仍有多隻新股無懼市況轉淡,昨日開始路演。其中首隻具「巴西概念」的新股賽得利(新上市編號:01768),集資額稍減至33.35億至46.49億元。根據銷售文件,公司招股價介乎6.6至9.2元,相當於2011年預測市盈率10至14倍,每手500股。公司計劃於本周五開始招股,並於12月8日上市。
系統技術 IPO
系統技術 IPO
date:2010-11-23
5新股昨同期路演,招股日期亦相若,合共集資達 123.5億元,勢令新股本周陷入混戰。
今日推介的中國汽車系統技術( 1283),將發行 2.5億股新股,招股價介乎 2.35至 3.05元,集資額 7.625億元,入場費 6161.5元。
date:2010-11-23
5新股昨同期路演,招股日期亦相若,合共集資達 123.5億元,勢令新股本周陷入混戰。
今日推介的中國汽車系統技術( 1283),將發行 2.5億股新股,招股價介乎 2.35至 3.05元,集資額 7.625億元,入場費 6161.5元。
Monday, November 1, 2010
中行供股,建行供股
中行供股,建行供股
date:2010-11-2
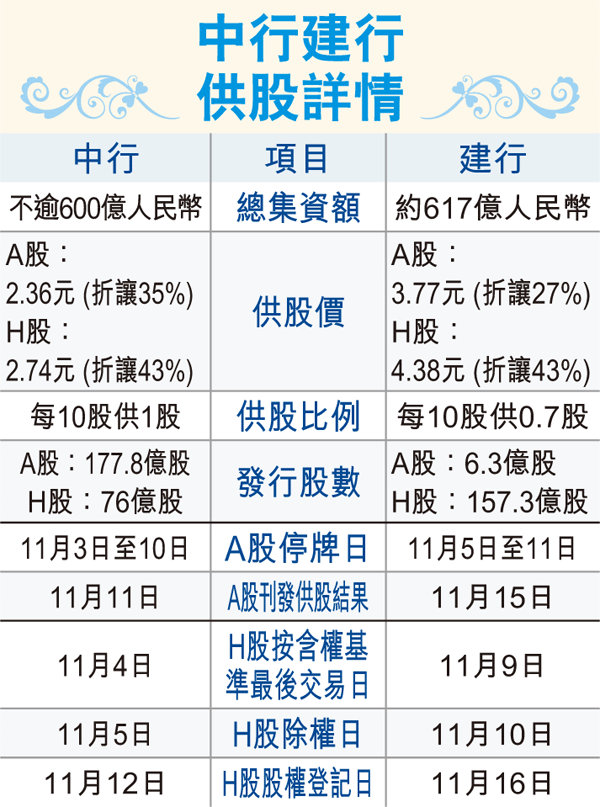
建行接力供股 折讓43%
中國銀行(03988)正進行供股之際,建設銀行(00939)隨時亦啟動供股程序,兩行未來兩周將在中港兩地集資逾1,200億元。
建行昨在上海證券交易所網站刊發A股供股公告,並於今日凌晨時分在聯交所發布H股供股詳情,據悉,建行的供股時間較中行相差約1周。
接近建行消息透露,為了不與中行供股時間重疊,建行已刻意安排在中行供股後約1周始進行供股。根據建行時間表,除權前最後交易日定為11月9日,10日為除權日,較中行除權日11月5日相差約1周。建行供股股權登記日為11月16日,該日亦為暫停H股股份過戶登記最後一天。
隔中行1周 H股作價4.38
建行定出A股供股價為3.77元人民幣,H股供股價為4.38元,較H股昨收市價7.64元折讓43%。由於建行在上市時將所有國有股劃歸為H股,以該行的股權結構,高達96.15%為H股。以是次建行將增發157.28億股H股計,H股集資部分達689億元,幸而持有57%股權的匯金承諾悉數供股減低市場壓力。相比之下,中行只在H股市場集資208億元。
中行落實10供1比例進行供股,A股供股價為2.36元人民幣,H股供股價為2.74元。市場預期三大行將於今年最後一季完成供股活動之際,市場昨借助8行上周公布的第三季業績大致理想,炒升內銀。相較內銀的強勁增長勢頭,證券商認為內銀現價偏低。由於供股價折讓逾4成,不少機構投資者視之為趁低買入的機會。


date:2010-11-2
建行接力供股 折讓43%
中國銀行(03988)正進行供股之際,建設銀行(00939)隨時亦啟動供股程序,兩行未來兩周將在中港兩地集資逾1,200億元。
建行昨在上海證券交易所網站刊發A股供股公告,並於今日凌晨時分在聯交所發布H股供股詳情,據悉,建行的供股時間較中行相差約1周。
接近建行消息透露,為了不與中行供股時間重疊,建行已刻意安排在中行供股後約1周始進行供股。根據建行時間表,除權前最後交易日定為11月9日,10日為除權日,較中行除權日11月5日相差約1周。建行供股股權登記日為11月16日,該日亦為暫停H股股份過戶登記最後一天。
隔中行1周 H股作價4.38
建行定出A股供股價為3.77元人民幣,H股供股價為4.38元,較H股昨收市價7.64元折讓43%。由於建行在上市時將所有國有股劃歸為H股,以該行的股權結構,高達96.15%為H股。以是次建行將增發157.28億股H股計,H股集資部分達689億元,幸而持有57%股權的匯金承諾悉數供股減低市場壓力。相比之下,中行只在H股市場集資208億元。
中行落實10供1比例進行供股,A股供股價為2.36元人民幣,H股供股價為2.74元。市場預期三大行將於今年最後一季完成供股活動之際,市場昨借助8行上周公布的第三季業績大致理想,炒升內銀。相較內銀的強勁增長勢頭,證券商認為內銀現價偏低。由於供股價折讓逾4成,不少機構投資者視之為趁低買入的機會。

Sunday, October 31, 2010
熔盛 IPO
熔盛 IPO
date:2010-11-10更新
熔盛前景看經濟周期
熔盛是一家內地重工企業,主要經營船舶製造,並積極發展其他業務,如海洋工程、動力工程及工程機械。以手持定單的載重噸計,熔盛為內地最大民營造船企業。
9月份造船業全球新接定單同比上升414%,而散貨船、油輪及集裝箱船的新船造價,亦分別同比增長4.2%、3.7%及13.9%。華寶證券表示,新船新接定單和造價都有明顯復甦迹象,預計10月份的數據也能延續此趨勢。
不過,該行又指,短期復甦並非代表造船業已經擺脫定單減少的周期。
造船業的前景,很視乎航運市場的需求,而航運業則受制於全球經濟環境。在航運市場興旺時,運輸需求增加,自然會帶動新船定單上升。
由於訂購新船首期付款一般為船價的20至30%,在船舶交貨時,若航運市場轉為慘淡,船東要求退單的風險將會隨之提高。受航運及經濟周期影響,華寶證券預期,造船業將於2012年步入谷底。
話你知︰新船需求須看船舶分類
海運船舶中,以散貨船、油輪及集裝箱船為三大主力船。由於三者運載的貨物不同,個別貨物的需求變化,也會影響該類船舶的需求和價格。散貨船主要運輸鐵礦石、煤及穀物等;油輪是運輸石油或成品油;集裝箱船則是運載以標準集裝箱集中運輸的貨物。
中誠信證券表示,若量度散貨船運費的波羅的海指數(Baltic Dry Index, BDI)走強,有助消除散貨船市場的悲觀預期,可為新船造價構成支持。熔盛在招股書披露,企業過去的收入來源,主要來自散貨船和油輪(見圖1)。
負債水平較同業高
財務分析分方面,投資者須留意,造船股與一般企業相比,擁有較高的負債率。負債對資產比率,是用來量度企業負債水平的指標,比率愈高,顯示負債水平愈高,雖然熔盛近年的負債對資產比率逐步回落,由08年的100.3%,跌至截至今年8月底的85.8%,但仍較其同業高。同樣有涉及造船業務的廣船(00317),其08年及09年的負債對資產比率,分別為72.3%及66.8%。
此外,熔盛表示,公司會與船東訂立2至4年的固定價格造船合約,而大部分合約均規定以美元計價,滙率變動或會影響公司的毛利率。若人民幣持續升值,將有可能增加公司的滙兌虧損。從圖2可見,熔盛的滙兌收益(虧損)存在很大波動性。
短綫仍具吸引力
估值方面,市場消息稱,熔盛的2011年預測市盈率(PE)介乎9.9至13.6倍。目前在港上市的造船股只有廣船,其2011年預測PE為12.1倍。若熔盛以招股價上限定價,估值將略高於同業。
投資者亦可參考在內地市場上市的造船股的估值。中國船舶同樣有從事造船業務,華寶證券認為,其2011年預測PE約為17.4倍。
整體而言,基於造船業近期的復甦趨勢,熔盛短綫有一定吸引力。華寶證券亦表示,熔盛在港上市將成為催化劑,吸引市場重新關注造船業。不過,中長綫而言,滙豐證券指出,雖然航運需求中綫見支持,但供應過剩問題仍在,內地造船廠須面臨若干挑戰,例如產力過剩、勞動效率偏低及工資上漲等。

市場消息稱,內地最大民營造船企業熔盛(新上市編號:01101)招股價介乎7.3至10.1,相當於2011年預測市盈率(PE)9.9至13.6倍,發行17.5億股,其中20%為舊股,集資最多177億元。
熔盛5基礎股東 認購13億
至於由中信資源(01205)分拆的中信大錳(新上市編號:01091),消息指招股價介乎2.1至2.75元,相當於2011年預測市盈率9.5至12.5倍,集資最多約24億元。
熔盛與中海油(00883)有合作協議,為後者建造運油船,是次亦引入中海油為基礎投資者,聯同南方基金、中國人保、中國人壽以及西京投資,5名基礎投資者共認購1.7億美元(約13.26億港元)股份,另有多名主要投資者已同意入飛共5億美元(約39億港元),後者不設禁售期。

---
此外,多隻新股已於上周通過上市聆訊,並迅速在今天開始上市前推介,包括各集資10億美元(約78億港元)的現代牧業及安迪蘇、集資約4億美元(約31.2億港元)的中國黃金集團,以及籌備上市計劃多年的童裝股好孩子,亦「加碼」至1.5億至2億美元(約11.7至15.6億港元)。
至於可能成為首間「巴西概念股」的賽得利,消息指上周未成功闖關,需待下周再行聆訊。
現代牧業及中國黃金集團已訂初步時間表,消息指兩者暫不惜打對台,擬於11月15日招股,26日掛牌。
至於本周四(11月4日)大明國際力爭作上市研訊,該集團主要從事不銹鋼加工,2007年大牛市時曾獲批上市,後因基金經理與集團管理層在定價上有分歧,最終決定撤銷上市;是次捲土重來,保薦人更換為德銀及建銀國際,擬集資1億至2億美元(介乎7.8億至15.6億港元)。
date:2010-11-10更新
熔盛前景看經濟周期
熔盛是一家內地重工企業,主要經營船舶製造,並積極發展其他業務,如海洋工程、動力工程及工程機械。以手持定單的載重噸計,熔盛為內地最大民營造船企業。
9月份造船業全球新接定單同比上升414%,而散貨船、油輪及集裝箱船的新船造價,亦分別同比增長4.2%、3.7%及13.9%。華寶證券表示,新船新接定單和造價都有明顯復甦迹象,預計10月份的數據也能延續此趨勢。
不過,該行又指,短期復甦並非代表造船業已經擺脫定單減少的周期。
造船業的前景,很視乎航運市場的需求,而航運業則受制於全球經濟環境。在航運市場興旺時,運輸需求增加,自然會帶動新船定單上升。
由於訂購新船首期付款一般為船價的20至30%,在船舶交貨時,若航運市場轉為慘淡,船東要求退單的風險將會隨之提高。受航運及經濟周期影響,華寶證券預期,造船業將於2012年步入谷底。
話你知︰新船需求須看船舶分類
海運船舶中,以散貨船、油輪及集裝箱船為三大主力船。由於三者運載的貨物不同,個別貨物的需求變化,也會影響該類船舶的需求和價格。散貨船主要運輸鐵礦石、煤及穀物等;油輪是運輸石油或成品油;集裝箱船則是運載以標準集裝箱集中運輸的貨物。
中誠信證券表示,若量度散貨船運費的波羅的海指數(Baltic Dry Index, BDI)走強,有助消除散貨船市場的悲觀預期,可為新船造價構成支持。熔盛在招股書披露,企業過去的收入來源,主要來自散貨船和油輪(見圖1)。
負債水平較同業高
財務分析分方面,投資者須留意,造船股與一般企業相比,擁有較高的負債率。負債對資產比率,是用來量度企業負債水平的指標,比率愈高,顯示負債水平愈高,雖然熔盛近年的負債對資產比率逐步回落,由08年的100.3%,跌至截至今年8月底的85.8%,但仍較其同業高。同樣有涉及造船業務的廣船(00317),其08年及09年的負債對資產比率,分別為72.3%及66.8%。
此外,熔盛表示,公司會與船東訂立2至4年的固定價格造船合約,而大部分合約均規定以美元計價,滙率變動或會影響公司的毛利率。若人民幣持續升值,將有可能增加公司的滙兌虧損。從圖2可見,熔盛的滙兌收益(虧損)存在很大波動性。
短綫仍具吸引力
估值方面,市場消息稱,熔盛的2011年預測市盈率(PE)介乎9.9至13.6倍。目前在港上市的造船股只有廣船,其2011年預測PE為12.1倍。若熔盛以招股價上限定價,估值將略高於同業。
投資者亦可參考在內地市場上市的造船股的估值。中國船舶同樣有從事造船業務,華寶證券認為,其2011年預測PE約為17.4倍。
整體而言,基於造船業近期的復甦趨勢,熔盛短綫有一定吸引力。華寶證券亦表示,熔盛在港上市將成為催化劑,吸引市場重新關注造船業。不過,中長綫而言,滙豐證券指出,雖然航運需求中綫見支持,但供應過剩問題仍在,內地造船廠須面臨若干挑戰,例如產力過剩、勞動效率偏低及工資上漲等。

市場消息稱,內地最大民營造船企業熔盛(新上市編號:01101)招股價介乎7.3至10.1,相當於2011年預測市盈率(PE)9.9至13.6倍,發行17.5億股,其中20%為舊股,集資最多177億元。
熔盛5基礎股東 認購13億
至於由中信資源(01205)分拆的中信大錳(新上市編號:01091),消息指招股價介乎2.1至2.75元,相當於2011年預測市盈率9.5至12.5倍,集資最多約24億元。
熔盛與中海油(00883)有合作協議,為後者建造運油船,是次亦引入中海油為基礎投資者,聯同南方基金、中國人保、中國人壽以及西京投資,5名基礎投資者共認購1.7億美元(約13.26億港元)股份,另有多名主要投資者已同意入飛共5億美元(約39億港元),後者不設禁售期。

---
此外,多隻新股已於上周通過上市聆訊,並迅速在今天開始上市前推介,包括各集資10億美元(約78億港元)的現代牧業及安迪蘇、集資約4億美元(約31.2億港元)的中國黃金集團,以及籌備上市計劃多年的童裝股好孩子,亦「加碼」至1.5億至2億美元(約11.7至15.6億港元)。
至於可能成為首間「巴西概念股」的賽得利,消息指上周未成功闖關,需待下周再行聆訊。
現代牧業及中國黃金集團已訂初步時間表,消息指兩者暫不惜打對台,擬於11月15日招股,26日掛牌。
至於本周四(11月4日)大明國際力爭作上市研訊,該集團主要從事不銹鋼加工,2007年大牛市時曾獲批上市,後因基金經理與集團管理層在定價上有分歧,最終決定撤銷上市;是次捲土重來,保薦人更換為德銀及建銀國際,擬集資1億至2億美元(介乎7.8億至15.6億港元)。
Subscribe to:
Posts (Atom)