紛美包裝 IPO
date:2010-11-26更新
紛美包裝(00468)乃中國第二大綜合無菌包裝及相關服務供應商,在中國市佔率佔9.6%(第一為利樂,市佔率達70.2%),在2009年,約66.8%收益來自乳製品客戶,約33.2%來自非碳酸軟飲料,主要客戶為蒙牛、惠爾康及伊利。
紛美被控侵權
目前,紛美在德國被利豐指控侵犯一項無菌包裝材料的歐洲專利,由於集團正值擴展當中,日後可能會面對更多有關侵權的訴訟,投資者需留意有關風險。
受材料聚乙烯價格上漲所影響,截至2010年6月,紛美毛利率為32.9%,2009年年度的毛利率則為34.8%。純利方面,2008年錄得約8776萬元人民幣,按年增加了57%,2009年更急升了約87.9%至1.65億元人民幣。
同業中糧包裝(00906)有母公司中糧集團支持,但去年上市後表現仍屬平平(見圖3)。紛美招股價介乎6.6元至9.2元,相當於2011年預測市盈率14至19倍,而中糧包裝為16.12倍,紛美不算特別便宜,故投資者不宜沾手。
紛美包裝( 468)則發行 3.334億股, 70%新股, 30%舊股,招股介乎 3.55至 4.98元,入場費 5030.2元,集資額 16.6億元,初步招股文件指,今年盈利預測為 2.31億元。
至於近日唯一一隻具內需概念的新股紛美包裝,亦於昨日開始路演。該公司從事飲品包裝業務,計劃集資1.53億至2.14億美元(約11.9億至16.69億港元),2011年預測市盈率約14至19倍。是次發行的3.33億股中,七成為新股。
Monday, November 22, 2010
賽得利 IPO
賽得利 IPO
date:2010-11-26更新
賽得利具巴西概念
另一隻新股賽得利(01768)乃首隻巴西概念股,在巴西經營自有木材種植園,提供原料供應,從事生產黏膠短纖和溶解木漿,廣泛用於紡織、香煙濾咀等產品,而中國乃主要市場(見圖4),以量為計,在中國溶解木漿的市佔率為40%。
賽得利於07年至09年的複合年增長率為42.4%,毛利率在08年有20.48%,09年已增加至38%,以招股價6.6至9.2元計算,相當於2011年預測市盈率10至14倍,參考其美國同業Rayonier Inc.,該集團亦有從事伐木、生產纖維等行業,其市盈率為21.8倍。
黃國英認為該股具獨特概念,可以量力而為地入注,由於此行業對投資者來說比較陌生,要等待日後更多人了解其業務後,集團才會有更多人留意,投資者可能要等待一段日子才有可觀收成。
具巴西概念的特種纖維素生產商賽得利( 1768),消息透露,公司將發行 5.05億股新股,招股價介乎 6.6至 9.2元,集資額 46.49億元,入場費 4646.37元。集團今年盈利預測為 3.02億美元(約 23.6億港元)。
據外電報道,粘膠纖維及溶解漿生產商賽得利步招股文件披露,將透過香港首次公開發行5.05億新股,籌資高至46.5億元,用作在巴西和福建省的擴展。
但仍有多隻新股無懼市況轉淡,昨日開始路演。其中首隻具「巴西概念」的新股賽得利(新上市編號:01768),集資額稍減至33.35億至46.49億元。根據銷售文件,公司招股價介乎6.6至9.2元,相當於2011年預測市盈率10至14倍,每手500股。公司計劃於本周五開始招股,並於12月8日上市。
date:2010-11-26更新
賽得利具巴西概念
另一隻新股賽得利(01768)乃首隻巴西概念股,在巴西經營自有木材種植園,提供原料供應,從事生產黏膠短纖和溶解木漿,廣泛用於紡織、香煙濾咀等產品,而中國乃主要市場(見圖4),以量為計,在中國溶解木漿的市佔率為40%。
賽得利於07年至09年的複合年增長率為42.4%,毛利率在08年有20.48%,09年已增加至38%,以招股價6.6至9.2元計算,相當於2011年預測市盈率10至14倍,參考其美國同業Rayonier Inc.,該集團亦有從事伐木、生產纖維等行業,其市盈率為21.8倍。
黃國英認為該股具獨特概念,可以量力而為地入注,由於此行業對投資者來說比較陌生,要等待日後更多人了解其業務後,集團才會有更多人留意,投資者可能要等待一段日子才有可觀收成。
具巴西概念的特種纖維素生產商賽得利( 1768),消息透露,公司將發行 5.05億股新股,招股價介乎 6.6至 9.2元,集資額 46.49億元,入場費 4646.37元。集團今年盈利預測為 3.02億美元(約 23.6億港元)。
據外電報道,粘膠纖維及溶解漿生產商賽得利步招股文件披露,將透過香港首次公開發行5.05億新股,籌資高至46.5億元,用作在巴西和福建省的擴展。
但仍有多隻新股無懼市況轉淡,昨日開始路演。其中首隻具「巴西概念」的新股賽得利(新上市編號:01768),集資額稍減至33.35億至46.49億元。根據銷售文件,公司招股價介乎6.6至9.2元,相當於2011年預測市盈率10至14倍,每手500股。公司計劃於本周五開始招股,並於12月8日上市。

系統技術 IPO
系統技術 IPO
date:2010-11-23
5新股昨同期路演,招股日期亦相若,合共集資達 123.5億元,勢令新股本周陷入混戰。
今日推介的中國汽車系統技術( 1283),將發行 2.5億股新股,招股價介乎 2.35至 3.05元,集資額 7.625億元,入場費 6161.5元。
date:2010-11-23
5新股昨同期路演,招股日期亦相若,合共集資達 123.5億元,勢令新股本周陷入混戰。
今日推介的中國汽車系統技術( 1283),將發行 2.5億股新股,招股價介乎 2.35至 3.05元,集資額 7.625億元,入場費 6161.5元。
Monday, November 1, 2010
中行供股,建行供股
中行供股,建行供股
date:2010-11-2
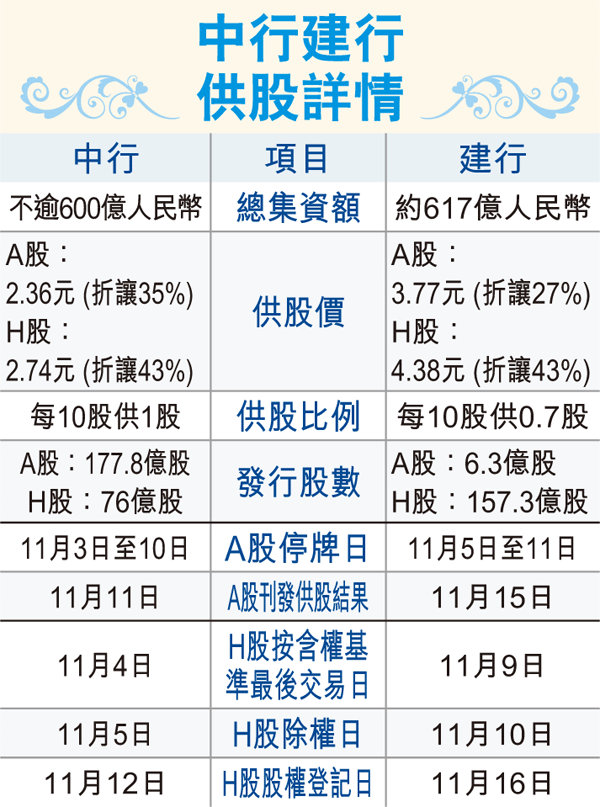
建行接力供股 折讓43%
中國銀行(03988)正進行供股之際,建設銀行(00939)隨時亦啟動供股程序,兩行未來兩周將在中港兩地集資逾1,200億元。
建行昨在上海證券交易所網站刊發A股供股公告,並於今日凌晨時分在聯交所發布H股供股詳情,據悉,建行的供股時間較中行相差約1周。
接近建行消息透露,為了不與中行供股時間重疊,建行已刻意安排在中行供股後約1周始進行供股。根據建行時間表,除權前最後交易日定為11月9日,10日為除權日,較中行除權日11月5日相差約1周。建行供股股權登記日為11月16日,該日亦為暫停H股股份過戶登記最後一天。
隔中行1周 H股作價4.38
建行定出A股供股價為3.77元人民幣,H股供股價為4.38元,較H股昨收市價7.64元折讓43%。由於建行在上市時將所有國有股劃歸為H股,以該行的股權結構,高達96.15%為H股。以是次建行將增發157.28億股H股計,H股集資部分達689億元,幸而持有57%股權的匯金承諾悉數供股減低市場壓力。相比之下,中行只在H股市場集資208億元。
中行落實10供1比例進行供股,A股供股價為2.36元人民幣,H股供股價為2.74元。市場預期三大行將於今年最後一季完成供股活動之際,市場昨借助8行上周公布的第三季業績大致理想,炒升內銀。相較內銀的強勁增長勢頭,證券商認為內銀現價偏低。由於供股價折讓逾4成,不少機構投資者視之為趁低買入的機會。


date:2010-11-2
建行接力供股 折讓43%
中國銀行(03988)正進行供股之際,建設銀行(00939)隨時亦啟動供股程序,兩行未來兩周將在中港兩地集資逾1,200億元。
建行昨在上海證券交易所網站刊發A股供股公告,並於今日凌晨時分在聯交所發布H股供股詳情,據悉,建行的供股時間較中行相差約1周。
接近建行消息透露,為了不與中行供股時間重疊,建行已刻意安排在中行供股後約1周始進行供股。根據建行時間表,除權前最後交易日定為11月9日,10日為除權日,較中行除權日11月5日相差約1周。建行供股股權登記日為11月16日,該日亦為暫停H股股份過戶登記最後一天。
隔中行1周 H股作價4.38
建行定出A股供股價為3.77元人民幣,H股供股價為4.38元,較H股昨收市價7.64元折讓43%。由於建行在上市時將所有國有股劃歸為H股,以該行的股權結構,高達96.15%為H股。以是次建行將增發157.28億股H股計,H股集資部分達689億元,幸而持有57%股權的匯金承諾悉數供股減低市場壓力。相比之下,中行只在H股市場集資208億元。
中行落實10供1比例進行供股,A股供股價為2.36元人民幣,H股供股價為2.74元。市場預期三大行將於今年最後一季完成供股活動之際,市場昨借助8行上周公布的第三季業績大致理想,炒升內銀。相較內銀的強勁增長勢頭,證券商認為內銀現價偏低。由於供股價折讓逾4成,不少機構投資者視之為趁低買入的機會。

Sunday, October 31, 2010
熔盛 IPO
熔盛 IPO
date:2010-11-10更新
熔盛前景看經濟周期
熔盛是一家內地重工企業,主要經營船舶製造,並積極發展其他業務,如海洋工程、動力工程及工程機械。以手持定單的載重噸計,熔盛為內地最大民營造船企業。
9月份造船業全球新接定單同比上升414%,而散貨船、油輪及集裝箱船的新船造價,亦分別同比增長4.2%、3.7%及13.9%。華寶證券表示,新船新接定單和造價都有明顯復甦迹象,預計10月份的數據也能延續此趨勢。
不過,該行又指,短期復甦並非代表造船業已經擺脫定單減少的周期。
造船業的前景,很視乎航運市場的需求,而航運業則受制於全球經濟環境。在航運市場興旺時,運輸需求增加,自然會帶動新船定單上升。
由於訂購新船首期付款一般為船價的20至30%,在船舶交貨時,若航運市場轉為慘淡,船東要求退單的風險將會隨之提高。受航運及經濟周期影響,華寶證券預期,造船業將於2012年步入谷底。
話你知︰新船需求須看船舶分類
海運船舶中,以散貨船、油輪及集裝箱船為三大主力船。由於三者運載的貨物不同,個別貨物的需求變化,也會影響該類船舶的需求和價格。散貨船主要運輸鐵礦石、煤及穀物等;油輪是運輸石油或成品油;集裝箱船則是運載以標準集裝箱集中運輸的貨物。
中誠信證券表示,若量度散貨船運費的波羅的海指數(Baltic Dry Index, BDI)走強,有助消除散貨船市場的悲觀預期,可為新船造價構成支持。熔盛在招股書披露,企業過去的收入來源,主要來自散貨船和油輪(見圖1)。
負債水平較同業高
財務分析分方面,投資者須留意,造船股與一般企業相比,擁有較高的負債率。負債對資產比率,是用來量度企業負債水平的指標,比率愈高,顯示負債水平愈高,雖然熔盛近年的負債對資產比率逐步回落,由08年的100.3%,跌至截至今年8月底的85.8%,但仍較其同業高。同樣有涉及造船業務的廣船(00317),其08年及09年的負債對資產比率,分別為72.3%及66.8%。
此外,熔盛表示,公司會與船東訂立2至4年的固定價格造船合約,而大部分合約均規定以美元計價,滙率變動或會影響公司的毛利率。若人民幣持續升值,將有可能增加公司的滙兌虧損。從圖2可見,熔盛的滙兌收益(虧損)存在很大波動性。
短綫仍具吸引力
估值方面,市場消息稱,熔盛的2011年預測市盈率(PE)介乎9.9至13.6倍。目前在港上市的造船股只有廣船,其2011年預測PE為12.1倍。若熔盛以招股價上限定價,估值將略高於同業。
投資者亦可參考在內地市場上市的造船股的估值。中國船舶同樣有從事造船業務,華寶證券認為,其2011年預測PE約為17.4倍。
整體而言,基於造船業近期的復甦趨勢,熔盛短綫有一定吸引力。華寶證券亦表示,熔盛在港上市將成為催化劑,吸引市場重新關注造船業。不過,中長綫而言,滙豐證券指出,雖然航運需求中綫見支持,但供應過剩問題仍在,內地造船廠須面臨若干挑戰,例如產力過剩、勞動效率偏低及工資上漲等。

市場消息稱,內地最大民營造船企業熔盛(新上市編號:01101)招股價介乎7.3至10.1,相當於2011年預測市盈率(PE)9.9至13.6倍,發行17.5億股,其中20%為舊股,集資最多177億元。
熔盛5基礎股東 認購13億
至於由中信資源(01205)分拆的中信大錳(新上市編號:01091),消息指招股價介乎2.1至2.75元,相當於2011年預測市盈率9.5至12.5倍,集資最多約24億元。
熔盛與中海油(00883)有合作協議,為後者建造運油船,是次亦引入中海油為基礎投資者,聯同南方基金、中國人保、中國人壽以及西京投資,5名基礎投資者共認購1.7億美元(約13.26億港元)股份,另有多名主要投資者已同意入飛共5億美元(約39億港元),後者不設禁售期。

---
此外,多隻新股已於上周通過上市聆訊,並迅速在今天開始上市前推介,包括各集資10億美元(約78億港元)的現代牧業及安迪蘇、集資約4億美元(約31.2億港元)的中國黃金集團,以及籌備上市計劃多年的童裝股好孩子,亦「加碼」至1.5億至2億美元(約11.7至15.6億港元)。
至於可能成為首間「巴西概念股」的賽得利,消息指上周未成功闖關,需待下周再行聆訊。
現代牧業及中國黃金集團已訂初步時間表,消息指兩者暫不惜打對台,擬於11月15日招股,26日掛牌。
至於本周四(11月4日)大明國際力爭作上市研訊,該集團主要從事不銹鋼加工,2007年大牛市時曾獲批上市,後因基金經理與集團管理層在定價上有分歧,最終決定撤銷上市;是次捲土重來,保薦人更換為德銀及建銀國際,擬集資1億至2億美元(介乎7.8億至15.6億港元)。
date:2010-11-10更新
熔盛前景看經濟周期
熔盛是一家內地重工企業,主要經營船舶製造,並積極發展其他業務,如海洋工程、動力工程及工程機械。以手持定單的載重噸計,熔盛為內地最大民營造船企業。
9月份造船業全球新接定單同比上升414%,而散貨船、油輪及集裝箱船的新船造價,亦分別同比增長4.2%、3.7%及13.9%。華寶證券表示,新船新接定單和造價都有明顯復甦迹象,預計10月份的數據也能延續此趨勢。
不過,該行又指,短期復甦並非代表造船業已經擺脫定單減少的周期。
造船業的前景,很視乎航運市場的需求,而航運業則受制於全球經濟環境。在航運市場興旺時,運輸需求增加,自然會帶動新船定單上升。
由於訂購新船首期付款一般為船價的20至30%,在船舶交貨時,若航運市場轉為慘淡,船東要求退單的風險將會隨之提高。受航運及經濟周期影響,華寶證券預期,造船業將於2012年步入谷底。
話你知︰新船需求須看船舶分類
海運船舶中,以散貨船、油輪及集裝箱船為三大主力船。由於三者運載的貨物不同,個別貨物的需求變化,也會影響該類船舶的需求和價格。散貨船主要運輸鐵礦石、煤及穀物等;油輪是運輸石油或成品油;集裝箱船則是運載以標準集裝箱集中運輸的貨物。
中誠信證券表示,若量度散貨船運費的波羅的海指數(Baltic Dry Index, BDI)走強,有助消除散貨船市場的悲觀預期,可為新船造價構成支持。熔盛在招股書披露,企業過去的收入來源,主要來自散貨船和油輪(見圖1)。
負債水平較同業高
財務分析分方面,投資者須留意,造船股與一般企業相比,擁有較高的負債率。負債對資產比率,是用來量度企業負債水平的指標,比率愈高,顯示負債水平愈高,雖然熔盛近年的負債對資產比率逐步回落,由08年的100.3%,跌至截至今年8月底的85.8%,但仍較其同業高。同樣有涉及造船業務的廣船(00317),其08年及09年的負債對資產比率,分別為72.3%及66.8%。
此外,熔盛表示,公司會與船東訂立2至4年的固定價格造船合約,而大部分合約均規定以美元計價,滙率變動或會影響公司的毛利率。若人民幣持續升值,將有可能增加公司的滙兌虧損。從圖2可見,熔盛的滙兌收益(虧損)存在很大波動性。
短綫仍具吸引力
估值方面,市場消息稱,熔盛的2011年預測市盈率(PE)介乎9.9至13.6倍。目前在港上市的造船股只有廣船,其2011年預測PE為12.1倍。若熔盛以招股價上限定價,估值將略高於同業。
投資者亦可參考在內地市場上市的造船股的估值。中國船舶同樣有從事造船業務,華寶證券認為,其2011年預測PE約為17.4倍。
整體而言,基於造船業近期的復甦趨勢,熔盛短綫有一定吸引力。華寶證券亦表示,熔盛在港上市將成為催化劑,吸引市場重新關注造船業。不過,中長綫而言,滙豐證券指出,雖然航運需求中綫見支持,但供應過剩問題仍在,內地造船廠須面臨若干挑戰,例如產力過剩、勞動效率偏低及工資上漲等。

市場消息稱,內地最大民營造船企業熔盛(新上市編號:01101)招股價介乎7.3至10.1,相當於2011年預測市盈率(PE)9.9至13.6倍,發行17.5億股,其中20%為舊股,集資最多177億元。
熔盛5基礎股東 認購13億
至於由中信資源(01205)分拆的中信大錳(新上市編號:01091),消息指招股價介乎2.1至2.75元,相當於2011年預測市盈率9.5至12.5倍,集資最多約24億元。
熔盛與中海油(00883)有合作協議,為後者建造運油船,是次亦引入中海油為基礎投資者,聯同南方基金、中國人保、中國人壽以及西京投資,5名基礎投資者共認購1.7億美元(約13.26億港元)股份,另有多名主要投資者已同意入飛共5億美元(約39億港元),後者不設禁售期。

---
此外,多隻新股已於上周通過上市聆訊,並迅速在今天開始上市前推介,包括各集資10億美元(約78億港元)的現代牧業及安迪蘇、集資約4億美元(約31.2億港元)的中國黃金集團,以及籌備上市計劃多年的童裝股好孩子,亦「加碼」至1.5億至2億美元(約11.7至15.6億港元)。
至於可能成為首間「巴西概念股」的賽得利,消息指上周未成功闖關,需待下周再行聆訊。
現代牧業及中國黃金集團已訂初步時間表,消息指兩者暫不惜打對台,擬於11月15日招股,26日掛牌。
至於本周四(11月4日)大明國際力爭作上市研訊,該集團主要從事不銹鋼加工,2007年大牛市時曾獲批上市,後因基金經理與集團管理層在定價上有分歧,最終決定撤銷上市;是次捲土重來,保薦人更換為德銀及建銀國際,擬集資1億至2億美元(介乎7.8億至15.6億港元)。
Thursday, October 28, 2010
長甲地產 IPO
長甲地產 IPO
date:2010-11-4更新
近期罕有
反應差長甲擱置上市
市場消息透露,上海地產商長甲地產( 957)公開發售及國際配售兩部份均不足額,昨日決定擱置上市計劃,成為本季新股熱潮當中暫時唯一一隻要擱置上市的新股,與今日掛牌的熱爆新股長興國際( 238)形成強烈對比。
認購全線不足額
長甲昨日截止認購,之前已經有市場消息指出,該股的認購反應不太踴躍。雖然長甲獲長實( 001)及新世界發展( 017)主席鄭裕彤私人持有的周大福各斥資 3.87億元入股,成為公司投資者,但號召力依然未夠,前日更有消息指有散戶抽孖展飛的情況。
長甲原本計劃上市集資最多 4.8億元,承銷團包括花旗、美銀美林、中銀國際及麥格理。據悉,承銷團向客戶表示,在內房政策不明朗及顧及投資者利益的情況下,長甲大股東及公司決定擱置上市計劃。
對上一隻推遲上市的新股是深圳百貨商歲寶( 312),該公司原定今年中招股,及後因反應欠佳而擱置,近期捲土重來,擬於明日起再次公開招股。
---
長甲負債比率倍升
上海豪宅發展商長甲( 957)主席趙長甲表示,公司銷售計劃未受上海暫停發放豪宅預售證傳聞影響,旗下樓盤銷情順暢。至於房產稅開徵的可能性,他則表示,地產作為支柱產業,中央調控樓市「是治病不是治死」,相信政府仍支持樓市的實際需求,惟不排除推出房產稅打擊投機行為。
長甲今起招股,招股價介乎 3.2元至 4.8元,每手 1000股,入場費 4848元。
該股將於下周四定價, 11月 11日掛牌。集資淨額中 78%作購置土地, 17%用於償還銀行貸款。長甲現時土儲 398.3萬平方米,當中約 44%位於上海,未來計劃會擴大上海周邊城市的比重。
招股書顯示,公司預測 2010年底年度,盈利為 7.1億元人民幣,派息比率 20%。
首席財務官謝知軍表示,公司毛利率於 07至 09年,平均為 77%,預計今年仍能維持 60%以上。
至於財務狀況,截至今年 7月 31日,公司資產負債比率上升至 43%,去年底則為 23%。
長甲地產招股詳情
入場費: 4848.38元
每手: 1000股
招股價範圍: 3.2至 4.8元
發行股數: 10億股( 90%國際配售; 10%公開發售)
集資額:最多 48億元
招股日期: 10月 29日至 11月 3日
定價日期: 11月 4日
上市日期: 11月 11日
收票行:中銀、滙豐、東亞及永隆
date:2010-11-4更新
近期罕有
反應差長甲擱置上市
市場消息透露,上海地產商長甲地產( 957)公開發售及國際配售兩部份均不足額,昨日決定擱置上市計劃,成為本季新股熱潮當中暫時唯一一隻要擱置上市的新股,與今日掛牌的熱爆新股長興國際( 238)形成強烈對比。
認購全線不足額
長甲昨日截止認購,之前已經有市場消息指出,該股的認購反應不太踴躍。雖然長甲獲長實( 001)及新世界發展( 017)主席鄭裕彤私人持有的周大福各斥資 3.87億元入股,成為公司投資者,但號召力依然未夠,前日更有消息指有散戶抽孖展飛的情況。
長甲原本計劃上市集資最多 4.8億元,承銷團包括花旗、美銀美林、中銀國際及麥格理。據悉,承銷團向客戶表示,在內房政策不明朗及顧及投資者利益的情況下,長甲大股東及公司決定擱置上市計劃。
對上一隻推遲上市的新股是深圳百貨商歲寶( 312),該公司原定今年中招股,及後因反應欠佳而擱置,近期捲土重來,擬於明日起再次公開招股。
---
長甲負債比率倍升
上海豪宅發展商長甲( 957)主席趙長甲表示,公司銷售計劃未受上海暫停發放豪宅預售證傳聞影響,旗下樓盤銷情順暢。至於房產稅開徵的可能性,他則表示,地產作為支柱產業,中央調控樓市「是治病不是治死」,相信政府仍支持樓市的實際需求,惟不排除推出房產稅打擊投機行為。
長甲今起招股,招股價介乎 3.2元至 4.8元,每手 1000股,入場費 4848元。
該股將於下周四定價, 11月 11日掛牌。集資淨額中 78%作購置土地, 17%用於償還銀行貸款。長甲現時土儲 398.3萬平方米,當中約 44%位於上海,未來計劃會擴大上海周邊城市的比重。
招股書顯示,公司預測 2010年底年度,盈利為 7.1億元人民幣,派息比率 20%。
首席財務官謝知軍表示,公司毛利率於 07至 09年,平均為 77%,預計今年仍能維持 60%以上。
至於財務狀況,截至今年 7月 31日,公司資產負債比率上升至 43%,去年底則為 23%。
長甲地產招股詳情
入場費: 4848.38元
每手: 1000股
招股價範圍: 3.2至 4.8元
發行股數: 10億股( 90%國際配售; 10%公開發售)
集資額:最多 48億元
招股日期: 10月 29日至 11月 3日
定價日期: 11月 4日
上市日期: 11月 11日
收票行:中銀、滙豐、東亞及永隆
泓淋 IPO
泓淋 IPO
date:2010-10-29
泓淋入場費 3737元
另外,提供高端訊號線組建、電源線組建及數據傳輸線的生產商泓淋亦擬下周三招股。據悉,泓淋擬發行 1.8億新股,招股價介乎 2.7至 3.7元,入場費 3737元。是次集資最多 6.66億元, 40%將用於擴大現有產品產能, 44%用於生產新品。泓淋產品主要用於電腦、電視及手機等消費性電子產品中。
date:2010-10-29
泓淋入場費 3737元
另外,提供高端訊號線組建、電源線組建及數據傳輸線的生產商泓淋亦擬下周三招股。據悉,泓淋擬發行 1.8億新股,招股價介乎 2.7至 3.7元,入場費 3737元。是次集資最多 6.66億元, 40%將用於擴大現有產品產能, 44%用於生產新品。泓淋產品主要用於電腦、電視及手機等消費性電子產品中。
Tuesday, October 26, 2010
中國天倫燃氣 IPO
中國天倫燃氣 IPO
date:2010-10-27
中國天倫燃氣#1600擬按每股1.52至2.05元發行1.995億股,當中90%國際配售,10%本港公開發售。
按中間價計算,估計集資淨額為3.18億元,約17.6%用於集團服務城市建設燃氣加工站、燃氣管道網絡及其他燃氣輸送設施;約50.5%用於收購或開發新城市燃氣項目;約6%投資新建加氣站;15.9%用於投資液化天然氣及生物燃料商機;10%用於營運資金及一般用途。
date:2010-10-27
中國天倫燃氣#1600擬按每股1.52至2.05元發行1.995億股,當中90%國際配售,10%本港公開發售。
按中間價計算,估計集資淨額為3.18億元,約17.6%用於集團服務城市建設燃氣加工站、燃氣管道網絡及其他燃氣輸送設施;約50.5%用於收購或開發新城市燃氣項目;約6%投資新建加氣站;15.9%用於投資液化天然氣及生物燃料商機;10%用於營運資金及一般用途。
Thursday, October 21, 2010
長興國際 IPO
長興國際 IPO
date:2010-10-22
長興國際(00238)今起公開招股,招股價 3.8元至 4.6元,每手 1000股入場費約 4646.37元,發售 2.37億股,行使超額配售權前最多集資約 10.89億元。長興主席兼執行董事陳育明指,會透過調高產品售來抵銷成本上升。市場消息,國際配售超購逾 10倍。
長興今招股$4646入場
長興招股文件披露,長興廣東(負責生產及銷售服裝之全資附屬公司)所得稅優惠減免於今年完結,明年稅率將由今年的 12.5%回復到 25%。陳育明沒有評論會否影響日後毛利率,只表示一向集團均是以上調產品售價,來抵銷生產成本的增加。
陳育明又表示,上市後持有集團約 14.26%股份的基金新天域(由總理溫家寶兒子溫雲松創辦),無意派員入董事會,現亦不知基金會否增持。
長興上市保薦人為派杰亞洲,預測今年純利將不少於 1.5億元(人民幣.下同), 09及 08年約 1.05億及 0.6億元。
服裝消費高速增長
今天剛開始招股的服裝股長興(00238)為男裝零售集團,擁有迪萊及鐵獅丹頓兩個品牌,主要銷售高檔男士商務服裝及休閒服裝。集團共有268間零售店(迪萊品牌佔202間),按零售店數目計算,在內地十大高檔男士商務服裝與商務休閒男裝品牌中,迪萊排行第二;若以零售收益計算,截至今年上半年的市佔率達4.2%,長興排行第三。
於內地,服裝消費零售正在高速增長。國都證券表示,限額以上(年鎖售額高於特定水平)服裝類零售額於10年來增長近6倍(見圖1),年均增速為19%,超過社會消費品零售總額的14%年均增速。
內地居民傾向品牌商品
大型百貨商場是中高檔品牌服裝的主要銷售渠道,若銷售額持續上升,反映品牌服裝的消費增加。國都證券表示,於近6年來,大型百貨商場的服裝銷售額,都能保持約20%的增長速度。
此外,近年內地城市化呈加速趨勢,有助提高居民收入,隨着居民的消費能力提高,其消費結構也不斷改變,傾向追求品牌和時尚商品。據國都證券的調查(見圖2),消費者在購買服裝時,最大影響因素是品牌,佔39%,其次是服裝的款式和質料。
利潤率平穩上升
近年長興的利潤率都能平穩上升,國都證券指出,品牌服裝公司較一般服裝行業,擁有較高的盈利能力,內地服裝行業近年的平均毛利率約為14%;但從圖3可見,長興去年及今年上半年的毛利率,均超過60%。
此外,長興的經營利潤率,亦呈上升趨勢,由07年的26%,提高至今年上半年的36.5%。
零售商固然希望產品促銷,若企業囤積過多存貨,除會影響其資金流動性外,更會導致產品過時,增加營運成本。
存貨周轉天數,便是用來衡量企業存貨水平的指標。天數愈長,代表於營運期內的存貨積壓時間愈久,即表示產品銷售速度慢,反之亦然。
從圖4可見,長興近年的存貨周轉天數持續增加,由07年的112天,增加至今年上半年的285天。長興解釋,該集團於08年成為卡地亞的授權經銷商,卡地亞要求集團保存充足的存貨,佔總存貨量約16%,促使存貨周轉天數增加。
不過,長興指出,集團並沒有嚴謹的存貨監控政策,亦不會預設存貨水平。當存貨積壓的時間愈久,產品過時的風險將隨之提高。
估值較同業折讓
估值方面,根據招股文件,長興今年的預測PE介乎20.9至25.3倍。同樣從事男裝銷售的利郎(01234)及利邦(00891),其今年預測PE分別為31倍及39倍,可見長興的估值較同業折讓,可算吸引。
服裝行業競爭激烈,隨着市場對品牌服裝的需求愈見增強,有效的品牌建立和市場定位,有助提高公司的競爭力。國都證券認為,品牌服裝公司的知名度較高、銷售渠道牢固,以及其擁有較高盈利能力,具有長期投資價值。
品牌服飾業正值黃金期
該行指出,公司要建立具知名度的品牌,需要在產品質量、營銷網絡建立等方面,長時間投放資源,新加入者難以在短時間內建立穩固的品牌。招商證券也指,在經濟轉型的背景下,內地品牌服飾行業現正處於投資的黃金時期。


date:2010-10-22
長興國際(00238)今起公開招股,招股價 3.8元至 4.6元,每手 1000股入場費約 4646.37元,發售 2.37億股,行使超額配售權前最多集資約 10.89億元。長興主席兼執行董事陳育明指,會透過調高產品售來抵銷成本上升。市場消息,國際配售超購逾 10倍。
長興今招股$4646入場
長興招股文件披露,長興廣東(負責生產及銷售服裝之全資附屬公司)所得稅優惠減免於今年完結,明年稅率將由今年的 12.5%回復到 25%。陳育明沒有評論會否影響日後毛利率,只表示一向集團均是以上調產品售價,來抵銷生產成本的增加。
陳育明又表示,上市後持有集團約 14.26%股份的基金新天域(由總理溫家寶兒子溫雲松創辦),無意派員入董事會,現亦不知基金會否增持。
長興上市保薦人為派杰亞洲,預測今年純利將不少於 1.5億元(人民幣.下同), 09及 08年約 1.05億及 0.6億元。
服裝消費高速增長
今天剛開始招股的服裝股長興(00238)為男裝零售集團,擁有迪萊及鐵獅丹頓兩個品牌,主要銷售高檔男士商務服裝及休閒服裝。集團共有268間零售店(迪萊品牌佔202間),按零售店數目計算,在內地十大高檔男士商務服裝與商務休閒男裝品牌中,迪萊排行第二;若以零售收益計算,截至今年上半年的市佔率達4.2%,長興排行第三。
於內地,服裝消費零售正在高速增長。國都證券表示,限額以上(年鎖售額高於特定水平)服裝類零售額於10年來增長近6倍(見圖1),年均增速為19%,超過社會消費品零售總額的14%年均增速。
內地居民傾向品牌商品
大型百貨商場是中高檔品牌服裝的主要銷售渠道,若銷售額持續上升,反映品牌服裝的消費增加。國都證券表示,於近6年來,大型百貨商場的服裝銷售額,都能保持約20%的增長速度。
此外,近年內地城市化呈加速趨勢,有助提高居民收入,隨着居民的消費能力提高,其消費結構也不斷改變,傾向追求品牌和時尚商品。據國都證券的調查(見圖2),消費者在購買服裝時,最大影響因素是品牌,佔39%,其次是服裝的款式和質料。
利潤率平穩上升
近年長興的利潤率都能平穩上升,國都證券指出,品牌服裝公司較一般服裝行業,擁有較高的盈利能力,內地服裝行業近年的平均毛利率約為14%;但從圖3可見,長興去年及今年上半年的毛利率,均超過60%。
此外,長興的經營利潤率,亦呈上升趨勢,由07年的26%,提高至今年上半年的36.5%。
零售商固然希望產品促銷,若企業囤積過多存貨,除會影響其資金流動性外,更會導致產品過時,增加營運成本。
存貨周轉天數,便是用來衡量企業存貨水平的指標。天數愈長,代表於營運期內的存貨積壓時間愈久,即表示產品銷售速度慢,反之亦然。
從圖4可見,長興近年的存貨周轉天數持續增加,由07年的112天,增加至今年上半年的285天。長興解釋,該集團於08年成為卡地亞的授權經銷商,卡地亞要求集團保存充足的存貨,佔總存貨量約16%,促使存貨周轉天數增加。
不過,長興指出,集團並沒有嚴謹的存貨監控政策,亦不會預設存貨水平。當存貨積壓的時間愈久,產品過時的風險將隨之提高。
估值較同業折讓
估值方面,根據招股文件,長興今年的預測PE介乎20.9至25.3倍。同樣從事男裝銷售的利郎(01234)及利邦(00891),其今年預測PE分別為31倍及39倍,可見長興的估值較同業折讓,可算吸引。
服裝行業競爭激烈,隨着市場對品牌服裝的需求愈見增強,有效的品牌建立和市場定位,有助提高公司的競爭力。國都證券認為,品牌服裝公司的知名度較高、銷售渠道牢固,以及其擁有較高盈利能力,具有長期投資價值。
品牌服飾業正值黃金期
該行指出,公司要建立具知名度的品牌,需要在產品質量、營銷網絡建立等方面,長時間投放資源,新加入者難以在短時間內建立穩固的品牌。招商證券也指,在經濟轉型的背景下,內地品牌服飾行業現正處於投資的黃金時期。


Tuesday, October 19, 2010
雅士利 IPO
雅士利 IPO
date:2010-10-27更新
雅士利國際#1230據市場消息,奶粉製造商雅士利公開發售擬每股定價4.2元,集資3.49億美元。該股原定招股價範圍每股3.55元至4.8元,共發行6.44億股。雅士利將於下周一掛牌,私募基金凱雷及內地最大民營綜合企業復星集團為其股東。

內地嬰幼兒配方奶粉生產商雅士利(新上市編號︰01230)今天(20日)登場,最多集資30.9億元,其中,大股東張氏家族配售7,000萬舊股,最多套現3.36億元。消息指,雅士利國際配售已獲超額認購。
雅士利於嬰幼兒配方奶粉市場的市佔率達7.6%,位居第3位。2008年「毒奶粉」事件中,雅士利產品曾被發現含有三聚氰胺。受事件影響,公司當年錄得6.148億元虧損淨額。副總裁吳迪年指,公司已走出陰影,相信很快將恢復甚至超越事件發生之前的增長水平。
內地奶粉製造商雅士利( 1230)昨展開路演活動,據招股文件顯示,招股價介乎 3.55元至 4.8元,以每手 1000股計算,入場費約 4848.38元,集資最多 30.91億元,將於下周三( 20日)開始公開招股。
雅士利進口外國原料
雅士利從前有部分原料採購是來自內地,但自今年6月底起,公司便完全以外國進口奶粉作生產原料(主要是新西蘭),即使奶粉進口價漲,雅士利產品毛利不跌反升,反映消費者接受公司以進口奶粉提升產品質素。
光大認為三、四綫城市、中西部地區及農村將是未來乳業的增長動力來源,雅士利、環球乳業便是力拓二、三綫城市的奶粉生產商。雖然短綫有成本壓力,但華泰聯合證券指出,未來乳品行業會保持穩定增長,增長率會在10%至20%之間。

行業︰奶粉價漲 增成本壓力
雅士利與環球乳業同樣生產嬰幼兒奶粉,而現時不少中高檔次的奶粉生產商都會透過進口奶粉原料來進行生產,其中雅士利對進口奶粉的依賴程度便相當高,因此奶粉價格走勢對其盈利能力有重要影響。從圖6及圖7可見,今年以來,內地進口脫脂奶粉及全脂奶粉的價格都持續上升,惟雅士利毛利率未受壓,可能與其產品議價力強有關。
環球乳業購內地原料
另一新股環球乳業是向內地牧場收購原料,但今年國內原奶收購價亦維持在高位。華泰聯合證券表示,這對乳品行業的短期利潤增長會有一定壓力。
雖然成本上漲,但光大證券認為,乳業公司只要積極提升產品結構,便可紓緩成本壓力。隨着人均收入提高及消費升級,民眾會願意接受較高檔次消費品。
雅士利進口外國原料
雅士利從前有部分原料採購是來自內地,但自今年6月底起,公司便完全以外國進口奶粉作生產原料(主要是新西蘭),即使奶粉進口價漲,雅士利產品毛利不跌反升,反映消費者接受公司以進口奶粉提升產品質素。
光大認為三、四綫城市、中西部地區及農村將是未來乳業的增長動力來源,雅士利、環球乳業便是力拓二、三綫城市的奶粉生產商。雖然短綫有成本壓力,但華泰聯合證券指出,未來乳品行業會保持穩定增長,增長率會在10%至20%之間。
估值︰PE不低
雅士利及環球乳業均主要生產嬰幼兒奶粉,而蒙牛的奶製品較多元化,而且屬龍頭企業,故不少大行都覺得蒙牛的估值應享有溢價。因此投資者較宜將雅士利及環球乳業,與同樣生產奶粉的澳優(01717)作比較。
投資者宜觀望
彭博綜合預測顯示,澳優2010年預測PE為16.5倍,雅士利則為21.6倍至29.2倍,環球乳業為14.8倍至21.3倍,兩隻奶粉新股的估值不算便宜,加上近期蒙牛及澳優這類乳業股的走勢呆滯,投資者對兩新股宜先觀望,即使決定認購,也不宜重注。
date:2010-10-27更新
雅士利國際#1230據市場消息,奶粉製造商雅士利公開發售擬每股定價4.2元,集資3.49億美元。該股原定招股價範圍每股3.55元至4.8元,共發行6.44億股。雅士利將於下周一掛牌,私募基金凱雷及內地最大民營綜合企業復星集團為其股東。

內地嬰幼兒配方奶粉生產商雅士利(新上市編號︰01230)今天(20日)登場,最多集資30.9億元,其中,大股東張氏家族配售7,000萬舊股,最多套現3.36億元。消息指,雅士利國際配售已獲超額認購。
雅士利於嬰幼兒配方奶粉市場的市佔率達7.6%,位居第3位。2008年「毒奶粉」事件中,雅士利產品曾被發現含有三聚氰胺。受事件影響,公司當年錄得6.148億元虧損淨額。副總裁吳迪年指,公司已走出陰影,相信很快將恢復甚至超越事件發生之前的增長水平。
內地奶粉製造商雅士利( 1230)昨展開路演活動,據招股文件顯示,招股價介乎 3.55元至 4.8元,以每手 1000股計算,入場費約 4848.38元,集資最多 30.91億元,將於下周三( 20日)開始公開招股。
雅士利進口外國原料
雅士利從前有部分原料採購是來自內地,但自今年6月底起,公司便完全以外國進口奶粉作生產原料(主要是新西蘭),即使奶粉進口價漲,雅士利產品毛利不跌反升,反映消費者接受公司以進口奶粉提升產品質素。
光大認為三、四綫城市、中西部地區及農村將是未來乳業的增長動力來源,雅士利、環球乳業便是力拓二、三綫城市的奶粉生產商。雖然短綫有成本壓力,但華泰聯合證券指出,未來乳品行業會保持穩定增長,增長率會在10%至20%之間。

行業︰奶粉價漲 增成本壓力
雅士利與環球乳業同樣生產嬰幼兒奶粉,而現時不少中高檔次的奶粉生產商都會透過進口奶粉原料來進行生產,其中雅士利對進口奶粉的依賴程度便相當高,因此奶粉價格走勢對其盈利能力有重要影響。從圖6及圖7可見,今年以來,內地進口脫脂奶粉及全脂奶粉的價格都持續上升,惟雅士利毛利率未受壓,可能與其產品議價力強有關。
環球乳業購內地原料
另一新股環球乳業是向內地牧場收購原料,但今年國內原奶收購價亦維持在高位。華泰聯合證券表示,這對乳品行業的短期利潤增長會有一定壓力。
雖然成本上漲,但光大證券認為,乳業公司只要積極提升產品結構,便可紓緩成本壓力。隨着人均收入提高及消費升級,民眾會願意接受較高檔次消費品。
雅士利進口外國原料
雅士利從前有部分原料採購是來自內地,但自今年6月底起,公司便完全以外國進口奶粉作生產原料(主要是新西蘭),即使奶粉進口價漲,雅士利產品毛利不跌反升,反映消費者接受公司以進口奶粉提升產品質素。
光大認為三、四綫城市、中西部地區及農村將是未來乳業的增長動力來源,雅士利、環球乳業便是力拓二、三綫城市的奶粉生產商。雖然短綫有成本壓力,但華泰聯合證券指出,未來乳品行業會保持穩定增長,增長率會在10%至20%之間。
估值︰PE不低
雅士利及環球乳業均主要生產嬰幼兒奶粉,而蒙牛的奶製品較多元化,而且屬龍頭企業,故不少大行都覺得蒙牛的估值應享有溢價。因此投資者較宜將雅士利及環球乳業,與同樣生產奶粉的澳優(01717)作比較。
投資者宜觀望
彭博綜合預測顯示,澳優2010年預測PE為16.5倍,雅士利則為21.6倍至29.2倍,環球乳業為14.8倍至21.3倍,兩隻奶粉新股的估值不算便宜,加上近期蒙牛及澳優這類乳業股的走勢呆滯,投資者對兩新股宜先觀望,即使決定認購,也不宜重注。
Subscribe to:
Posts (Atom)